Đầu tư bất động sản Vũng Tàu
Vòng xoáy nợ bất động sản: nhìn dòng tiền trước khi vay
Nợ bất động sản không trở thành vấn đề chỉ vì nhà đầu tư đi vay. Rủi ro xuất hiện khi khoản vay được nuôi bằng kỳ vọng giá tăng, tài sản chưa tạo dòng tiền nhưng chi phí lãi và chi phí giữ vẫn chạy mỗi tháng. Trước khi ký, cần nhìn cả kịch bản cơ sở, kịch bản xấu và đường thoát vốn.
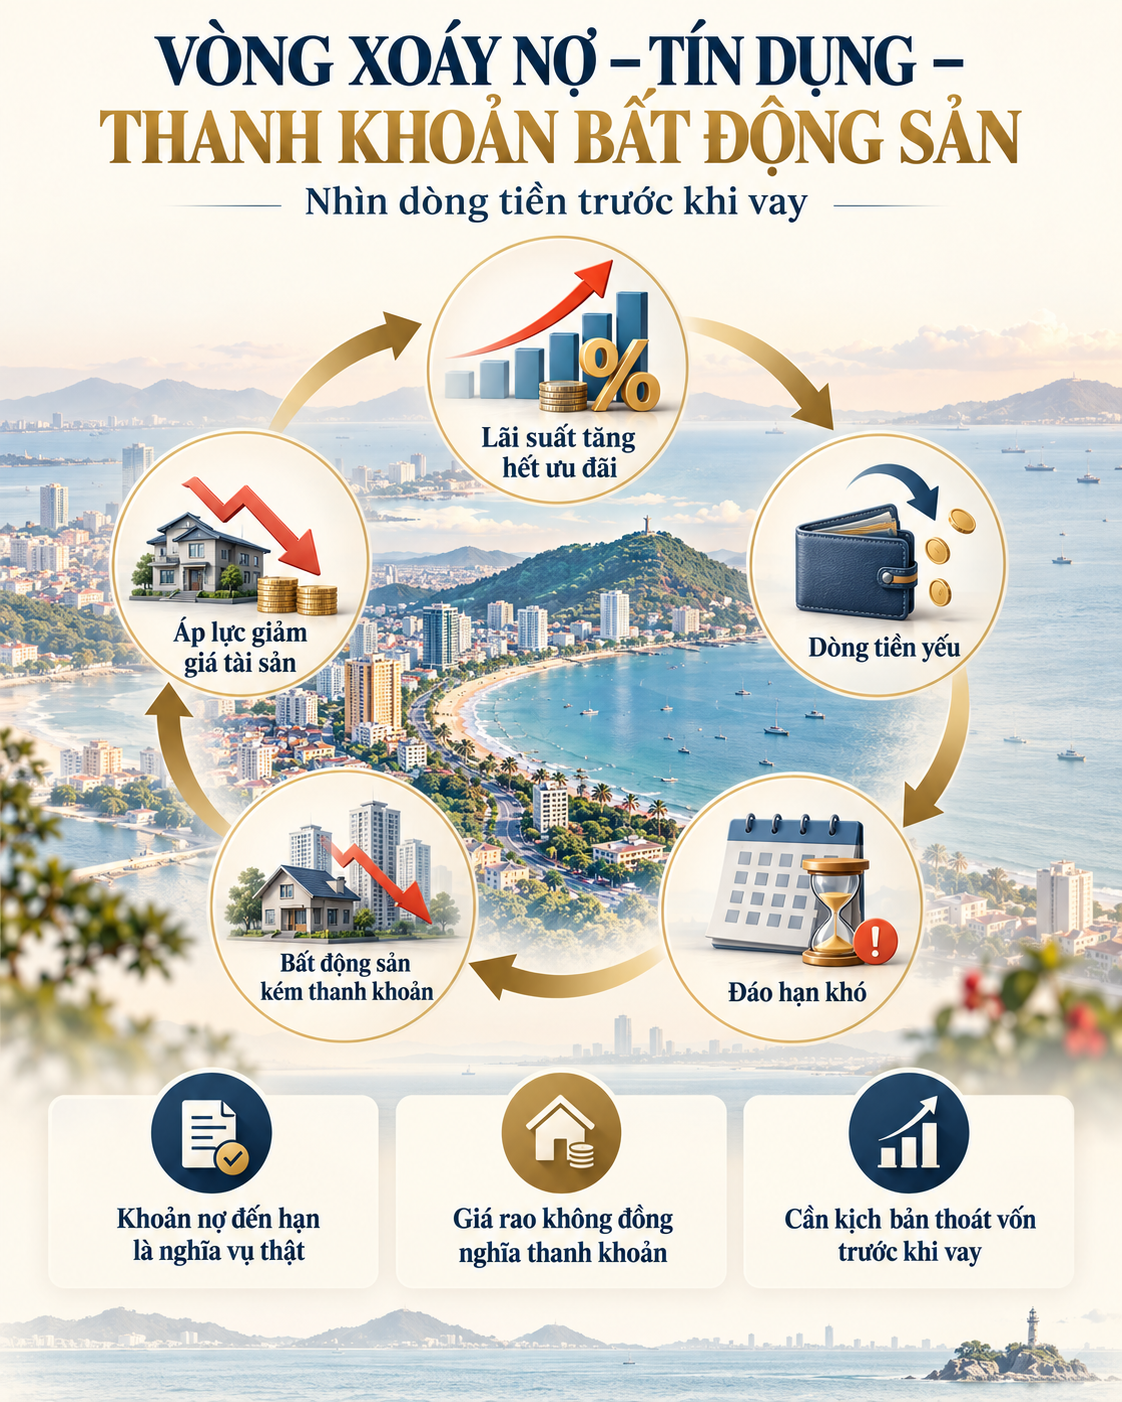
Tách ba con số thường bị trộn lẫn: giá trị tài sản, dòng tiền thực nhận và khả năng trả nợ.
Đừng dùng giá tăng trong tương lai để chứng minh khoản vay hôm nay là an toàn; hãy thử bài toán khi giá đi ngang hoặc thanh khoản chậm.
Chi phí giữ gồm lãi, gốc, thuế phí, sửa chữa, vận hành và chi phí cơ hội; thiếu một khoản cũng có thể làm sai quyết định.
CTA phù hợp với persona muốn đầu tư: rà biên an toàn, dòng tiền và kịch bản thoát trước khi xuống tiền.
Vòng xoáy nợ thường bắt đầu từ một quyết định có vẻ hợp lý
Một tài sản có vị trí tốt, giá được kỳ vọng tăng và ngân hàng cho vay có thể khiến việc dùng đòn bẩy trở nên rất thuyết phục. Nhà đầu tư mua tài sản đầu tiên, dùng thu nhập hoặc tiền cho thuê để trả nợ, rồi tiếp tục vay cho tài sản thứ hai vì tin rằng giá sẽ tăng trước khi áp lực đến hạn.
Vấn đề không nằm ở việc vay vốn tự thân. Vấn đề là khoản nợ được quyết định bằng giá trị kỳ vọng, trong khi nghĩa vụ trả tiền là thật và đến đều mỗi tháng. Khi giá đi ngang, khách thuê chậm, lãi suất thay đổi hoặc cần bán gấp, một tài sản tưởng đang có lời có thể kéo theo tài sản khác.
1. Tách giá trị tài sản khỏi dòng tiền trả nợ
Giá trị tài sản là cách thị trường có thể định giá một bất động sản tại một thời điểm. Dòng tiền là số tiền thực sự còn lại sau doanh thu và toàn bộ chi phí. Khả năng trả nợ lại là câu hỏi khác: thu nhập ổn định của người vay có đủ chịu phần thiếu hụt khi tài sản chưa tạo tiền hay không.
Một căn nhà ở Vũng Tàu có thể được kỳ vọng tăng giá nhờ hạ tầng hoặc nhu cầu du lịch, nhưng nếu đang trống, cần sửa và phải trả lãi hàng tháng thì kỳ vọng đó chưa phải dòng tiền. Hãy lập bảng riêng cho ba phần này thay vì dùng một con số giá bán để trả lời mọi câu hỏi.
2. Tính chi phí giữ tài sản bằng kịch bản bảo thủ
Bảng tính tối thiểu nên có tiền trả gốc và lãi, phí ngân hàng, thuế phí liên quan, bảo hiểm nếu có, sửa chữa, nội thất, quản lý, môi giới, thời gian trống và chi phí cơ hội của vốn tự có. Với tài sản đất, cần tính cả thời gian chờ bán và chi phí phát sinh trong thời gian chưa có dòng tiền.
Nên chạy ít nhất ba kịch bản: giá đi ngang và thanh khoản bình thường; doanh thu hoặc tiền thuê thấp hơn dự kiến; phải bán sớm với chi phí giao dịch. Nếu chỉ kịch bản giá tăng mới giúp trả được nợ, biên an toàn đang quá mỏng. Đây là phép thử quản trị rủi ro, không phải dự báo thị trường.
3. Kiểm tra khoản vay trước khi nhìn cơ hội
Đọc đủ thời hạn cố định lãi suất, biên độ sau ưu đãi, lịch trả gốc, phí trả trước hạn, điều kiện giải ngân và các tài sản bảo đảm liên quan. Đừng chỉ hỏi khoản trả tháng đầu là bao nhiêu; hãy hỏi số tiền có thể phải trả khi lãi suất thay đổi và khi thu nhập bị giảm.
Người vay cũng cần biết tỷ lệ nào trong thu nhập sẽ dành cho nghĩa vụ nợ, phần dự phòng còn lại đủ bao nhiêu tháng và ai chịu trách nhiệm nếu nguồn thu chính gián đoạn. Không có một ngưỡng an toàn áp dụng cho mọi gia đình, nhưng một kế hoạch không có quỹ dự phòng thì rất dễ biến biến động nhỏ thành khoản vay mới.
4. Đừng lấy tài sản chưa bán được để trả cho tài sản khác
Trong giai đoạn thị trường chậm, giá rao không đồng nghĩa với tiền có thể thu về trong thời hạn cần thiết. Một tài sản có thể có giá trị trên giấy nhưng khó bán đúng lúc vì hồ sơ chưa hoàn chỉnh, lối vào hạn chế, quy hoạch chưa rõ, giá đặt quá cao hoặc nhóm người mua quá hẹp.
Trước khi dùng tài sản này làm nền cho khoản vay khác, hãy xác định người mua tiếp theo là ai, mất bao lâu để tiếp cận họ, mức giá nào có thể giao dịch và cần giảm bao nhiêu nếu phải bán nhanh. Thanh khoản phải được kiểm bằng dữ liệu và hiện trạng cụ thể, không chỉ bằng câu chuyện về tiềm năng.
5. Thiết kế đường thoát vốn trước khi ký
Một thương vụ đầu tư cần có câu trả lời cho cả lúc mọi việc thuận lợi và lúc phải dừng. Có thể là giữ để khai thác, bán khi đạt mức giá mục tiêu, tái cấu trúc khoản vay hoặc chấp nhận giảm lợi nhuận để bảo toàn vốn. Mỗi phương án cần điều kiện kích hoạt, thời hạn và người chịu trách nhiệm quyết định.
Nếu chưa biết bán cho ai, bán bằng kênh nào, hồ sơ nào phải hoàn thiện và mức lỗ tối đa có thể chịu, nhà đầu tư chưa thật sự có kế hoạch thoát. Với bất động sản Vũng Tàu, cần đọc thêm yếu tố mùa vụ, nhu cầu ở thật, khả năng cho thuê và khác biệt thanh khoản giữa từng khu vực thay vì gom chung toàn thị trường.
Kết luận: vay để mua tài sản, không vay để nuôi kỳ vọng
Đòn bẩy có thể giúp người mua tiếp cận tài sản phù hợp, nhưng chỉ nên được quyết định sau khi đã biết dòng tiền trả nợ, chi phí giữ, hồ sơ tài sản và đường thoát. Một thương vụ tốt không cần dựa vào giả định rằng giá chắc chắn tăng nhanh để tồn tại.
Nếu anh chị đang muốn đầu tư, Sơn Thịnh Gia có thể cùng rà giá trị thật, dòng tiền, biên an toàn và kịch bản thoát vốn trước khi đặt cọc hoặc vay thêm. Mục tiêu là nhìn rõ phần có thể kiểm soát, phần cần xác minh và điểm phải dừng trước khi quyết.
Đất có lối đi chung ở Vũng Tàu
Kiểm tra quyền đi, khả năng xây dựng và thanh khoản trước khi đặt cọc một tài sản có lối vào đặc thù.
Đọc bài viếtKiểm tra trước giao dịch
Rà hồ sơ, giá trị, điều kiện thương lượng và các điểm cần xác minh trước khi ký.
Đọc bài viếtĐặt lịch trao đổi cùng Sơn Thịnh Gia
Dành cho nhà đầu tư muốn nhìn rõ dòng tiền và kịch bản trước khi dùng đòn bẩy.
Đọc bài viếtFAQ
Câu hỏi thường gặp khi ra quyết định.
Vay mua bất động sản có phải luôn dẫn đến vòng xoáy nợ không?
Không. Rủi ro phụ thuộc vào tỷ lệ vay, nguồn trả nợ, dự phòng, chi phí giữ, chất lượng tài sản và kịch bản thoát vốn. Vay trở nên nguy hiểm khi kế hoạch chỉ đứng vững nếu giá tăng hoặc tài sản bán được rất nhanh.
Nên tính dòng tiền bất động sản như thế nào?
Tách doanh thu thực nhận khỏi toàn bộ chi phí như gốc, lãi, thời gian trống, sửa chữa, vận hành, thuế phí và chi phí bán. Sau đó chạy thêm kịch bản doanh thu thấp hơn dự kiến và thanh khoản chậm.
Có nên dùng tài sản đang sở hữu để vay mua tài sản khác?
Chỉ nên cân nhắc sau khi kiểm tra khả năng trả nợ độc lập, quỹ dự phòng, điều kiện khoản vay và thanh khoản của cả hai tài sản. Không nên mặc định tài sản cũ sẽ bán được đúng giá và đúng thời điểm cần tiền.
Sơn Thịnh Gia hỗ trợ nhà đầu tư ở bước nào?
Sơn Thịnh Gia có thể hỗ trợ đọc giá trị, dòng tiền, chi phí giữ, rủi ro hồ sơ và kịch bản thoát vốn của một tài sản cụ thể. Đây là khung chẩn đoán để ra quyết định thận trọng, không phải cam kết lợi nhuận hay tư vấn tín dụng.