Định giá nhà đất Vũng Tàu
Nhà đất Vũng Tàu khó vay ngân hàng: định giá và thanh khoản trước khi đặt cọc
Một tài sản khó vay ngân hàng chưa chắc là tài sản xấu, nhưng chắc chắn không nên được định giá như tài sản sạch, dễ vay và dễ bán lại. Người mua cần biết nguyên nhân khó vay, mức ảnh hưởng đến giá trị thật, nhóm người mua phù hợp và điều kiện đặt cọc trước khi xuống tiền.
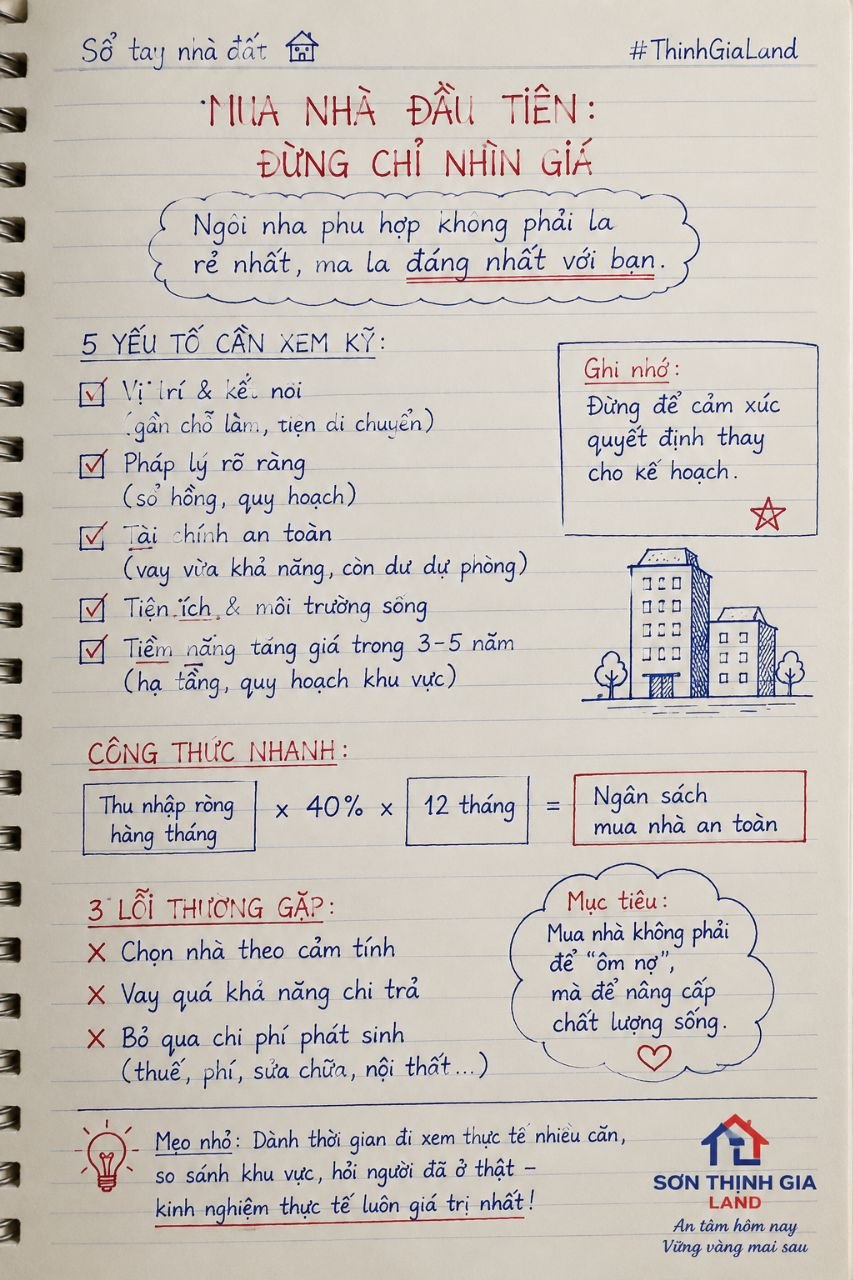
Khó vay ngân hàng là tín hiệu cần đọc sâu: có thể đến từ pháp lý, hoàn công, hiện trạng, quy hoạch, giá thẩm định hoặc chính hồ sơ tài chính của người mua.
Giá trị thật phải tính thêm chi phí thời gian, chi phí xử lý, mức chiết khấu thanh khoản và nhóm người mua lại sau này.
Người mua không nên đặt cọc chỉ vì giá thấp hơn thị trường; cần chuyển điểm khó vay thành điều kiện kiểm tra, thương lượng hoặc ngưỡng dừng.
CTA phù hợp là persona chuẩn bị mua: rà pháp lý, giá trị thật, khả năng vay và điều kiện cọc trước khi quyết định.
Vì sao khó vay ngân hàng phải được đọc như một lớp định giá?
Ở Vũng Tàu, nhiều người mua gặp tài sản nhìn khá tốt: vị trí thuận tiện, nhà sử dụng được, giá có vẻ mềm hơn mặt bằng, chủ nhà thiện chí. Nhưng khi hỏi đến vay ngân hàng, câu trả lời lại mơ hồ: ngân hàng định giá thấp, hồ sơ nhà chưa đủ, chưa hoàn công, tài sản có điểm quy hoạch, hoặc người bán muốn công chứng nhanh và không chờ quy trình thẩm định.
Sơn Thịnh Gia nhìn tình huống này theo tinh thần “Nhìn rõ trước khi quyết”. Khó vay không tự động có nghĩa là bỏ qua, nhưng nó là dấu hiệu phải dừng lại để đọc nguyên nhân. Nếu nguyên nhân chỉ là ngân hàng chưa có đủ hồ sơ, cách xử lý khác với trường hợp tài sản có rủi ro pháp lý thật. Nếu không tách được hai chuyện này, người mua dễ trả giá theo cảm giác hoặc đặt cọc trước rồi mới phát hiện mình không đủ đường ra.
1. Tách khó vay do tài sản hay do người mua
Không phải mọi lần ngân hàng không duyệt vay đều đến từ tài sản. Có trường hợp thu nhập chứng minh chưa đủ, lịch sử tín dụng chưa đẹp, tỷ lệ vay quá cao hoặc hồ sơ cá nhân của người mua chưa phù hợp. Khi đó, tài sản vẫn có thể sạch, nhưng phương án tài chính cần điều chỉnh.
Ngược lại, nếu nhiều ngân hàng cùng thận trọng vì sổ, hiện trạng nhà, hoàn công, quy hoạch, lộ giới, tranh chấp, thế chấp, đồng sở hữu hoặc tài sản nằm trong nhóm khó nhận bảo đảm, đó là tín hiệu trực tiếp ảnh hưởng giá trị. Người mua cần hỏi rõ: ngân hàng từ chối vì lý do nào, đã có văn bản hoặc phản hồi cụ thể chưa, và điểm đó có thể xử lý được hay không.
2. Đọc pháp lý và hiện trạng trước khi tin vào giá mềm
Giá thấp hơn mặt bằng có thể là cơ hội, nhưng cũng có thể là phần chiết khấu cho một rủi ro chưa được gọi tên. Với nhà đất ở các khu Phường 2, Thắng Tam, Phường 8, Chí Linh, Long Sơn hoặc các khu đang thay đổi hạ tầng, người mua nên kiểm giấy chứng nhận, mục đích sử dụng, thời hạn, quy hoạch, lộ giới, hoàn công, hiện trạng xây dựng và quyền ký của người bán.
Bài viết này không thay thế tư vấn pháp lý, ngân hàng, công chứng viên hoặc xác nhận chính thức từ cơ quan có thẩm quyền. Nó là khung để người mua biết phải yêu cầu dữ kiện nào trước khi xem mức giá thấp là một lợi thế thật.
3. Định giá lại bằng phần chắc chắn sử dụng được
Một căn nhà có diện tích lớn nhưng phần hoàn công thiếu, phần xây dựng phát sinh hoặc phần đất chịu ảnh hưởng quy hoạch không thể được đọc giống một căn có hồ sơ khớp hiện trạng. Giá trị thật nên bắt đầu từ phần chắc chắn được sử dụng, phần có thể chuyển nhượng rõ, phần ngân hàng có khả năng chấp nhận và phần người mua sau có thể hiểu nhanh.
Nếu tài sản cần thêm thời gian hoàn thiện hồ sơ, đo đạc, xin xác nhận, xử lý thế chấp hoặc làm rõ đồng sở hữu, các chi phí đó phải đi vào giá. Chi phí không chỉ là tiền, mà còn là thời gian chờ, nguy cơ giao dịch kéo dài và khả năng người mua sau yêu cầu giảm tiếp.
4. Kiểm thanh khoản bằng câu hỏi ai sẽ mua lại?
Tài sản khó vay thường có tập khách mua hẹp hơn. Người mua dùng vốn tự có, nhà đầu tư có kinh nghiệm xử lý hồ sơ hoặc khách mua để ở chấp nhận hiện trạng có thể vẫn quan tâm. Nhưng người mua trẻ cần vay cao, khách mua lần đầu hoặc người cần công chứng nhanh sẽ thận trọng hơn.
Trước khi đặt cọc, hãy thử gọi tên người mua lại tự nhiên của tài sản: gia đình ở thật, khách giữ vốn, người khai thác cho thuê, nhà đầu tư cải tạo hay người mua chờ hạ tầng. Nếu câu trả lời không rõ, thanh khoản không nên được mặc định là tốt chỉ vì tài sản nằm ở Vũng Tàu.
5. Biên thương lượng phải dựa trên rủi ro có chứng cứ
Khó vay ngân hàng không phải là cái cớ để ép giá tùy tiện. Biên thương lượng nên đi từ dữ kiện: hồ sơ thiếu gì, ngân hàng định giá thấp hơn bao nhiêu, chi phí xử lý dự kiến thế nào, mất bao lâu, khả năng xử lý có chắc không và nếu không xử lý được thì tài sản còn đáng giá ở mức nào.
Cách thương lượng có trách nhiệm là trình bày rõ rủi ro nào làm thay đổi giá trị, rủi ro nào chỉ cần thêm thời gian xác minh, và điều kiện nào sẽ khiến mức giá đề xuất không còn phù hợp. Người bán tử tế cũng cần sự rõ ràng này để biết người mua đang đọc tài sản chứ không chỉ mặc cả.
6. Đưa khả năng vay vào điều kiện đặt cọc
Nếu người mua cần vốn vay để hoàn tất giao dịch, điều kiện đặt cọc không nên bỏ trống câu chuyện thẩm định ngân hàng. Hợp đồng cần ghi rõ thời hạn cung cấp hồ sơ, quyền kiểm tra giấy tờ gốc, tình trạng thế chấp nếu có, điều kiện hoàn cọc hoặc dừng giao dịch khi thông tin trọng yếu khác với mô tả, và cách xử lý nếu ngân hàng không nhận tài sản vì lý do thuộc về hồ sơ tài sản.
Tùy từng trường hợp, người mua có thể đặt cọc sau khi ngân hàng phản hồi sơ bộ, hoặc đặt cọc với điều kiện kiểm tra rõ ràng. Điều không nên làm là chuyển tiền trước rồi mới hy vọng mọi điểm còn mơ hồ sẽ tự biến mất.
7. Chuẩn bị ba kịch bản trước khi quyết
Kịch bản tốt: nguyên nhân khó vay chỉ là thiếu hồ sơ bổ sung hoặc tỷ lệ vay cần điều chỉnh, tài sản vẫn rõ pháp lý và giá mua hợp lý. Kịch bản trung bình: tài sản có điểm cần xác minh, người mua chỉ nên thương lượng, kéo dài thời gian kiểm hoặc yêu cầu điều kiện bảo vệ. Kịch bản xấu: ngân hàng không nhận vì rủi ro tài sản, hồ sơ không rõ, người bán không hợp tác cung cấp giấy tờ hoặc giá chưa phản ánh phần bất lợi.
Một quyết định mua tốt không phải là quyết định tìm được căn rẻ nhất. Quyết định tốt là khi người mua hiểu mình đang mua tài sản gì, phần nào có thể vay, phần nào không, nếu cần bán lại sẽ gặp nhóm khách nào và trong kịch bản xấu nhất mình còn chịu được bao nhiêu.
Kết luận: giá mềm chỉ có ý nghĩa khi rủi ro đã được định lượng
Trước khi đặt cọc một tài sản khó vay ngân hàng ở Vũng Tàu, người mua nên có một bảng ngắn gồm: nguyên nhân khó vay, nguồn phản hồi, tình trạng pháp lý, hiện trạng nhà đất, khả năng xử lý, chi phí thời gian, mức giá sau rủi ro, nhóm người mua lại và điều kiện cọc bắt buộc.
Nếu anh chị đang chuẩn bị mua và chưa chắc tài sản có thật sự đáng xuống tiền sau khi tính khả năng vay, pháp lý, giá trị thật và thanh khoản, Sơn Thịnh Gia có thể cùng rà hồ sơ, đọc biên thương lượng và đề xuất bước tiếp theo trước khi đặt cọc.
Giá rao và giá giao dịch nhà đất Vũng Tàu
Đọc thêm cách tách giá rao, giá có thể ký, biên thương lượng và thanh khoản trước khi xuống tiền.
Đọc bài viếtKiểm tra quy hoạch trước khi đặt cọc
Kết nối khả năng vay với quy hoạch, lộ giới, hiện trạng và điều kiện cọc cần ghi rõ.
Đọc bài viếtMua nhà đất đang thế chấp ngân hàng
Xem quy trình giải chấp an toàn nếu tài sản đang vay ngân hàng hoặc cần kiểm soát dòng tiền.
Đọc bài viếtKiểm tra trước giao dịch
Dành cho người chuẩn bị đặt cọc cần rà pháp lý, khả năng vay, giá trị thật và điều kiện bảo vệ quyết định.
Đọc bài viếtFAQ
Câu hỏi thường gặp khi ra quyết định.
Nhà đất Vũng Tàu khó vay ngân hàng có nên mua không?
Không nên kết luận chỉ bằng một chữ có hoặc không. Cần biết nguyên nhân khó vay đến từ tài sản hay hồ sơ người mua, điểm đó có xử lý được không, giá đã phản ánh rủi ro chưa và nếu bán lại thì nhóm người mua nào sẽ chấp nhận tài sản.
Tài sản khó vay ngân hàng có phải luôn rẻ hơn thị trường không?
Thường phải có mức chiết khấu nhất định nếu nguyên nhân khó vay thuộc về tài sản. Mức chiết khấu phụ thuộc pháp lý, hiện trạng, khả năng xử lý, chi phí thời gian, tỷ lệ vốn tự có cần thêm và thanh khoản bán lại.
Có nên đặt cọc trước rồi chờ ngân hàng thẩm định sau không?
Chỉ nên làm khi hợp đồng đặt cọc có điều kiện bảo vệ rõ ràng và người mua hiểu rủi ro nếu ngân hàng không nhận tài sản. Với tài sản có điểm mơ hồ, nên kiểm hồ sơ và lấy phản hồi sơ bộ trước khi chuyển tiền.
Sơn Thịnh Gia Land hỗ trợ người chuẩn bị mua như thế nào?
Sơn Thịnh Gia Land hỗ trợ rà hồ sơ ban đầu, đọc nguyên nhân khó vay, ước lượng ảnh hưởng đến giá trị thật, xác định biên thương lượng và đề xuất điều kiện đặt cọc để người mua biết nên đi tiếp, kiểm thêm hay dừng.