Pháp lý nhà đất Vũng Tàu
Nhà đất Vũng Tàu có vi bằng: kiểm gì trước khi đặt cọc?
Một tài sản ở Vũng Tàu có thể được giới thiệu bằng cụm từ ‘đã lập vi bằng’, kèm giá thấp và lời hứa sẽ hoàn tất giấy tờ sau. Nhưng vi bằng, giấy tay, việc sử dụng ổn định và quyền chuyển nhượng là những lớp dữ kiện khác nhau. Trước khi đặt cọc, người mua cần biết điều gì đã được ghi nhận, ai có quyền quyết định, tài sản đang ở trạng thái nào và nếu giao dịch không đi tiếp thì đường lui ra sao.
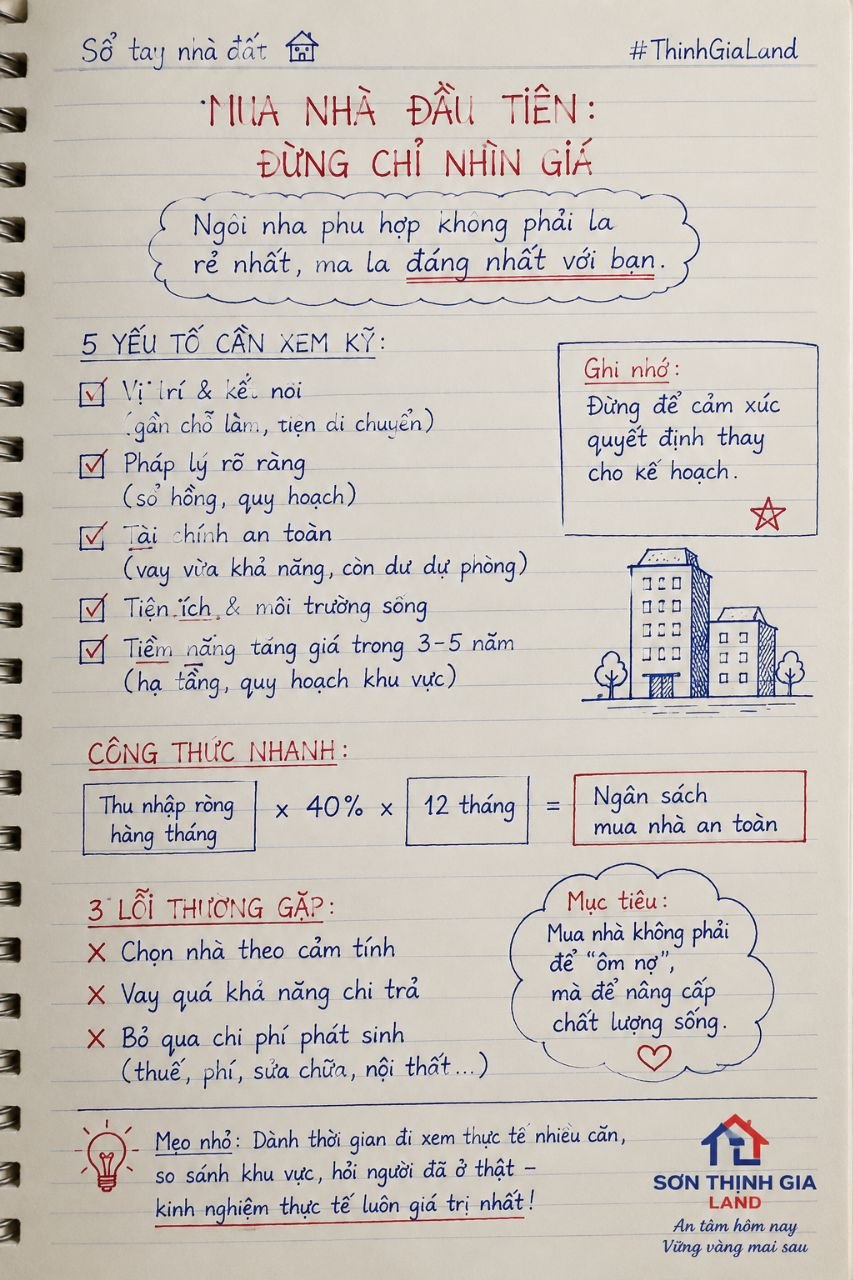
Vi bằng không tự thay thế giấy chứng nhận, hợp đồng chuyển nhượng hoặc kết luận rằng tài sản đủ điều kiện sang tên; nội dung cụ thể phải được đọc đúng bối cảnh.
Cần tách người đang quản lý, người nhận tiền, người đứng tên hồ sơ và người có quyền quyết định giao dịch; bốn vai trò này có thể không trùng nhau.
Giá thấp phải được đặt cạnh chi phí xác minh, thời gian xử lý, khả năng vay, nhóm người mua lại và kịch bản nếu không thể hoàn tất giao dịch như kỳ vọng.
CTA phù hợp với persona chuẩn bị mua: rà hồ sơ, hiện trạng, giá trị và ba kịch bản trước khi chuyển tiền; bài viết không thay thế tư vấn pháp lý cho hồ sơ cụ thể.
Vì sao cụm từ ‘có vi bằng’ dễ làm người mua hiểu quá nhiều?
Trong một cuộc xem nhà đất ở Vũng Tàu, người mua có thể nghe rằng tài sản đã lập vi bằng, đã giao nhận tiền hoặc đã sử dụng ổn định nhiều năm. Những thông tin đó có thể là dữ kiện cần xem, nhưng không nên được rút gọn thành kết luận rằng tài sản đã đủ điều kiện mua bán, công chứng và sang tên.
Sơn Thịnh Gia tiếp cận tình huống theo tinh thần ‘Nhìn rõ trước khi quyết’: tách phần được ghi nhận trong tài liệu, phần phải đối chiếu với hồ sơ nhà đất và phần chỉ là kỳ vọng của các bên. Mục tiêu không phải làm người mua sợ một từ khóa, mà là giúp họ biết câu hỏi nào phải hỏi đúng chủ thể trước khi tiền cọc đi trước khả năng giao dịch.
1. Đọc vi bằng đúng vai trò, không coi đó là giấy chứng nhận
Vi bằng thường được nhắc đến trong bối cảnh ghi nhận một sự kiện hoặc hành vi theo phạm vi của văn bản được lập. Người mua cần đọc chính tài liệu: ai yêu cầu lập, ai tham gia, thời điểm, địa điểm, nội dung được ghi nhận là gì, tài sản nào được mô tả và tài liệu đó đang được dùng để chứng minh cho điều gì.
Một văn bản ghi nhận việc giao nhận tiền, bàn giao hiện trạng hoặc có mặt của các bên không tự trả lời toàn bộ câu hỏi về quyền sử dụng đất, quyền sở hữu nhà, điều kiện chuyển nhượng hay khả năng đăng ký sang tên. Việc một bên nói ‘đã có vi bằng’ cũng không thay cho việc kiểm giấy chứng nhận, loại đất, thời hạn sử dụng, hạn chế giao dịch và người có quyền ký.
2. Lập bản đồ chủ thể trước khi nói đến giá
Hãy ghi thành một danh sách riêng: ai đang sử dụng tài sản, ai giữ giấy tờ, ai đứng tên trên giấy chứng nhận hoặc hồ sơ liên quan, ai ký giấy tờ trước đây, ai nhận tiền và ai sẽ tham gia bước giao dịch tiếp theo. Nếu tài sản liên quan đến vợ chồng, đồng thừa kế, đồng sở hữu, ủy quyền hoặc tổ chức, cần xác định thêm vai trò của từng chủ thể.
Người có chìa khóa không nhất thiết là người có quyền bán. Người từng nhận tiền không nhất thiết có quyền cam kết thay cho tất cả người liên quan. Nếu không thể xác định ai chịu trách nhiệm khi giao dịch không hoàn tất, đó là điểm cần dừng để kiểm tra, không phải chi tiết có thể bù bằng việc giảm giá.
3. Kiểm tài sản thật đang ở trạng thái nào
Đối chiếu vị trí, ranh, diện tích, lối đi, nhà và công trình trên đất với giấy tờ đang có. Tại Vũng Tàu, một tài sản trong khu dân cư có thể được sử dụng ổn định nhưng vẫn cần làm rõ loại đất, mục đích sử dụng, phần xây dựng, quy hoạch, lộ giới, thế chấp, tranh chấp hoặc nghĩa vụ tài chính liên quan.
Không nên chỉ xem ảnh chụp vi bằng hoặc một tờ giấy do người bán cung cấp. Hãy yêu cầu được xem bộ hồ sơ gốc trong phạm vi phù hợp, hỏi cách xác minh tại nơi có thẩm quyền và ghi lại điểm nào đã khớp, điểm nào còn thiếu. Nếu hiện trạng khác tài liệu, cần xem đây là biến số ảnh hưởng đến giá trị, thời gian và khả năng bán lại.
4. Tách giá thấp khỏi giá trị có thể giao dịch
Nhà đất được giới thiệu là ‘giá mềm vì vi bằng’ có thể hấp dẫn người mua đang tìm cơ hội. Nhưng mức giá thấp chỉ có ý nghĩa khi người mua hiểu mình đang nhận tài sản nào, quyền nào đã rõ, quyền nào chưa xác minh và chi phí nào có thể phát sinh. Giá chào không nên được so trực tiếp với căn đã có hồ sơ và đường sang tên rõ ràng.
Có thể lập ba lớp giá trị: giá trị sử dụng hiện tại; giá trị có điều kiện nếu hồ sơ và quyền giao dịch được làm rõ; và phần kỳ vọng nếu sau này có thể hợp thức hóa, xây sửa hoặc chuyển nhượng. Chỉ lớp đầu là dữ kiện đang hiện hữu. Lớp hai cần điều kiện kiểm chứng. Lớp ba không nên được cộng vào giá như thể đã chắc chắn.
5. Thử ba kịch bản trước khi ký hoặc chuyển tiền
Kịch bản thuận lợi: chủ thể đúng, hồ sơ được xác minh, hiện trạng phù hợp, các bên có lộ trình giao dịch rõ và người mua chấp nhận điều kiện sử dụng. Kịch bản cơ sở: phải bổ sung tài liệu, xác định thêm người liên quan, điều chỉnh giá hoặc kéo dài thời gian trước khi biết có thể đi tiếp hay không.
Kịch bản xấu: không xác định được quyền định đoạt, hồ sơ không phù hợp với hiện trạng, phát sinh tranh chấp hoặc không có đường giao dịch mà người mua kỳ vọng. Với mỗi kịch bản, hãy ghi rõ tiền nào được chuyển, điều kiện nào phải đạt trước khi cọc, ai xác nhận và ngưỡng nào khiến mình dừng. Không nên dùng lời hứa ‘sẽ làm được giấy tờ’ để thay cho điều kiện có thể kiểm tra.
Checklist hỏi trước khi đặt cọc nhà đất có vi bằng ở Vũng Tàu
Người mua có thể gom việc kiểm thành tám câu hỏi: tài liệu đang có ghi nhận việc gì; giấy chứng nhận hoặc hồ sơ quyền sử dụng đang ở đâu; ai có quyền quyết định; tài sản có khớp vị trí, ranh và hiện trạng không; có hạn chế, thế chấp, quy hoạch hoặc tranh chấp nào cần hỏi thêm không; giao dịch dự kiến sẽ đi theo đường nào; điều kiện hoàn cọc là gì; và nếu không sang tên hoặc không công chứng được thì ai chịu trách nhiệm.
Nếu câu trả lời vẫn xoay quanh ‘đã ở lâu rồi’, ‘mọi người trong khu đều biết’ hoặc ‘sau này sẽ làm được’, hãy chuyển các câu đó thành việc xác minh cụ thể. Công chứng viên, luật sư, cơ quan đăng ký đất đai hoặc cơ quan có thẩm quyền mới là nơi phù hợp để kết luận cho hồ sơ cụ thể; bài viết này chỉ giúp người mua cấu trúc bước kiểm tra ban đầu.
Kết luận: vi bằng là điểm cần đọc, không phải lý do để chốt nhanh
Nhà đất có vi bằng ở Vũng Tàu không nên được đánh giá chỉ bằng câu hỏi ‘rẻ hơn bao nhiêu’. Điều quan trọng hơn là quyền nào đang rõ, tài liệu nào chỉ ghi nhận một sự kiện, ai có thể quyết định, giá trị sử dụng ra sao, thanh khoản còn ở nhóm khách nào và đường lui thế nào nếu giao dịch không đạt.
Nếu anh chị đang chuẩn bị mua một tài sản có vi bằng, Sơn Thịnh Gia có thể cùng lập khung rà chủ thể, hồ sơ, hiện trạng, giá trị, buyer fit và ba kịch bản trước khi chuyển tiền. Mục tiêu không phải kết luận thay cơ quan chuyên môn, mà là giúp biết bước tiếp theo nên là xác minh, thương lượng, tiếp tục hay dừng — để nhìn rõ trước khi quyết.
Kiểm tra pháp lý nhà đất Vũng Tàu trước khi xuống tiền
Dùng checklist chủ thể, giấy tờ, hiện trạng và điểm cần xác minh trước khi đặt cọc.
Đọc bài viếtHợp đồng đặt cọc nhà đất: 7 điều khoản không nên bỏ qua
Làm rõ điều kiện hồ sơ, quyền ký, thanh toán, hoàn cọc và mốc hoàn tất giao dịch.
Đọc bài viếtKiểm tra trước giao dịch
Gửi tình huống cụ thể để rà bước tiếp theo trước khi ký hoặc chuyển tiền.
Đọc bài viếtFAQ
Câu hỏi thường gặp khi ra quyết định.
Có vi bằng thì nhà đất Vũng Tàu có sang tên được không?
Không thể kết luận chỉ từ việc có vi bằng. Khả năng công chứng, chuyển nhượng hoặc đăng ký sang tên phụ thuộc vào hồ sơ, quyền của các bên, tình trạng tài sản và yêu cầu pháp luật áp dụng cho trường hợp cụ thể. Nên hỏi công chứng viên, luật sư hoặc cơ quan có thẩm quyền trước khi đặt cọc.
Vi bằng có thay cho sổ đỏ hoặc hợp đồng mua bán không?
Không nên mặc nhiên coi vi bằng là giấy chứng nhận quyền sử dụng đất, quyền sở hữu nhà hoặc hợp đồng chuyển nhượng. Cần đọc nội dung văn bản và đối chiếu với hồ sơ quyền, chủ thể và điều kiện giao dịch thực tế.
Mua nhà đất có vi bằng ở Vũng Tàu cần kiểm gì trước khi cọc?
Nên kiểm tài liệu đang có ghi nhận điều gì, giấy chứng nhận và chủ thể, hiện trạng – ranh – lối đi, quy hoạch hoặc hạn chế cần xác minh, người ký và người nhận tiền, đường công chứng – sang tên dự kiến, điều kiện hoàn cọc và kịch bản nếu giao dịch không thể hoàn tất. Nội dung này không thay thế tư vấn pháp lý riêng.
Sơn Thịnh Gia hỗ trợ người chuẩn bị mua tài sản có vi bằng thế nào?
Sơn Thịnh Gia hỗ trợ cấu trúc khung kiểm về chủ thể, hồ sơ, giá trị, thanh khoản, buyer fit và bước cần rõ trước khi chuyển tiền. Đây không phải cam kết tài sản sẽ sang tên hoặc thay thế kết luận của công chứng viên, luật sư hay cơ quan có thẩm quyền.