Local SEO Vũng Tàu
Mua nhà Phường 8 Vũng Tàu: đọc giá, pháp lý và thanh khoản trước khi đặt cọc
Phường 8 Vũng Tàu có nhiều lựa chọn nhà ở thật, nhà trong hẻm, tài sản gần trục tiện ích và nhóm tài sản giữ vốn. Nhưng vị trí quen thuộc không có nghĩa là tài sản nào cũng dễ mua, dễ vay và dễ bán lại. Người mua cần đọc pháp lý, giá trị sử dụng, thanh khoản và kịch bản xấu trước khi đặt cọc.
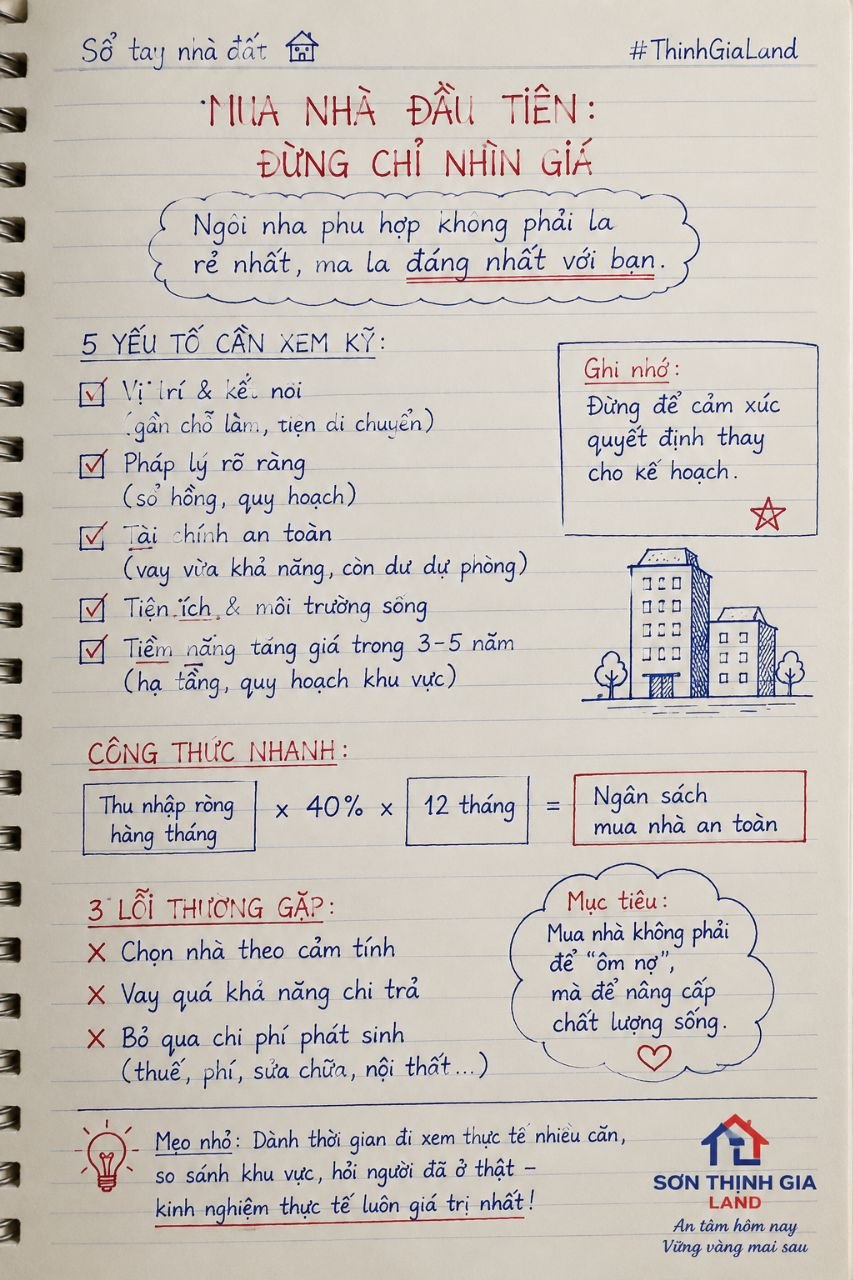
Không nên mua nhà Phường 8 chỉ vì khu vực quen thuộc hoặc giá rao thấp hơn vài tin xung quanh; cần so đúng loại hẻm, hiện trạng, pháp lý và khả năng vay.
Giá trị thật phải được đọc từ công năng ở thật, phần hồ sơ chắc chắn, chi phí sửa chữa, nhóm người mua lại và mức thanh khoản trong kịch bản cần bán.
Các điểm mơ hồ về quy hoạch, lộ giới, hoàn công, thế chấp hoặc chủ thể ký phải được chuyển thành điều kiện cọc, không để xử lý bằng niềm tin sau khi chuyển tiền.
CTA phù hợp là persona chuẩn bị mua: rà pháp lý, giá, thanh khoản và điều kiện đặt cọc trước khi quyết định.
Vì sao Phường 8 cần được đọc như một thị trường nhỏ?
Phường 8 là khu vực nhiều người mua nhà ở Vũng Tàu hay đưa vào danh sách vì có nhịp sống ổn định, tiện ích dân cư, nhiều hẻm kết nối và khoảng cách di chuyển hợp lý đến trung tâm, biển, trường học hoặc các trục thương mại. Chính vì quen thuộc, người mua dễ có cảm giác chỉ cần tìm căn vừa túi tiền là có thể đặt cọc nhanh.
Sơn Thịnh Gia nhìn Phường 8 theo tinh thần “Nhìn rõ trước khi quyết”. Cùng một phường nhưng giá trị của nhà mặt tiền, nhà hẻm xe hơi, hẻm nhỏ, nhà cũ cần sửa, tài sản có dòng tiền thuê hoặc tài sản hồ sơ chưa khớp hiện trạng rất khác nhau. Nếu gom tất cả vào một mặt bằng giá chung, người mua có thể tưởng mình mua rẻ trong khi thực chất đang nhận thêm rủi ro chưa được định lượng.
1. Xác định nhu cầu mua trước khi so giá
Người mua để ở cần nhìn công năng sống: hướng nắng, thoáng khí, chỗ đậu xe, chiều rộng hẻm, tiếng ồn, khoảng cách đến trường học, chợ, bệnh viện, bãi biển và nơi làm việc. Nhà đầu tư hoặc người mua giữ vốn lại phải đọc khác: khả năng cho thuê, tệp khách thuê, chi phí sửa chữa, thời gian trống và người mua lại sau này.
Một căn nhà có thể rất hợp với gia đình cần ở ổn định nhưng không hợp với nhà đầu tư cần xoay vòng vốn nhanh. Ngược lại, một tài sản có giá thấp và cần cải tạo có thể hấp dẫn người có kinh nghiệm, nhưng quá rủi ro với người mua lần đầu cần vay ngân hàng cao. Trước khi so giá, hãy gọi đúng mục tiêu mua và tiêu chí không thể đánh đổi.
2. So giá theo đúng loại tài sản, không theo cảm giác khu vực
Giá nhà Phường 8 không nên được so bằng cách lấy vài tin rao gần đó rồi chia trung bình. Cần tách nhà mặt tiền, nhà hẻm ô tô, hẻm xe máy, hẻm cụt, nhà có sân, nhà xây mới, nhà cũ, đất có nhà tạm, tài sản đang cho thuê và tài sản cần xử lý hồ sơ. Mỗi nhóm có người mua khác nhau, tốc độ bán khác nhau và biên thương lượng khác nhau.
Khi có một căn rẻ hơn mặt bằng, câu hỏi đầu tiên không phải là “có nên chốt nhanh không”, mà là “phần rẻ đó đến từ đâu”. Có thể chủ nhà cần tiền, nhà cần sửa, hẻm khó quay đầu xe, hồ sơ chưa hoàn công, ngân hàng định giá thấp hoặc giá rao xung quanh đang cao hơn giá có thể giao dịch thật. Giá tốt chỉ có ý nghĩa khi lý do của nó đã rõ.
3. Đọc pháp lý, quy hoạch và hiện trạng cùng một lúc
Với nhà đất ở Phường 8, người mua cần đối chiếu giấy chứng nhận, chủ thể đứng tên, tình trạng thế chấp, quy hoạch, lộ giới, mục đích sử dụng, hoàn công và hiện trạng xây dựng ngoài thực tế. Một căn nhà đang ở ổn không có nghĩa là hồ sơ đã đủ sạch cho vay, sang tên, sửa chữa hoặc bán lại sau này.
Bài viết này không thay thế tư vấn pháp lý, công chứng viên, ngân hàng hoặc xác nhận chính thức từ cơ quan có thẩm quyền. Nó là khung để người mua biết cần yêu cầu hồ sơ nào, điểm nào phải kiểm trước, và rủi ro nào cần đưa vào điều kiện đặt cọc thay vì chỉ nghe lời cam kết miệng.
4. Tính giá trị ở thật và chi phí sau khi mua
Nhiều người mua nhà ở thật chỉ nhìn giá mua và quên phần chi phí sau khi nhận nhà. Nhà cũ có thể cần sửa mái, chống thấm, điện nước, nội thất, giấy phép sửa chữa hoặc xử lý phần xây dựng phát sinh. Nếu chi phí này không được tính trước, căn tưởng vừa ngân sách có thể trở thành quyết định căng dòng tiền.
Giá trị ở thật nên được đọc bằng câu hỏi: nếu dọn vào ngay, gia đình có sống ổn không; nếu cần sửa, chi phí và thời gian là bao nhiêu; nếu vay ngân hàng, khoản trả hằng tháng còn chịu được không; nếu sau ba năm cần bán, nhóm người mua nào sẽ thấy căn này hợp lý. Một quyết định mua tốt phải chịu được cả đời sống sau khi ký công chứng.
5. Kiểm thanh khoản bằng người mua lại tự nhiên
Thanh khoản của nhà Phường 8 phụ thuộc vào nhóm người mua lại tự nhiên. Nhà hẻm rộng, hồ sơ rõ, công năng dễ ở thường có tập khách rộng hơn. Nhà hẻm nhỏ, hiện trạng cũ, thiếu hoàn công hoặc cần vốn tự có cao sẽ kén khách hơn, kể cả khi vị trí vẫn nằm trong khu vực nhiều người biết.
Trước khi đặt cọc, người mua nên thử mô tả người sẽ mua lại tài sản này: gia đình trẻ, người về hưu, khách giữ vốn, người khai thác cho thuê, nhà đầu tư cải tạo hay người mua vì gần nơi làm việc. Nếu không gọi tên được nhóm mua lại, giá mua hôm nay cần có biên an toàn rộng hơn.
6. Chuyển điểm chưa rõ thành điều kiện đặt cọc
Các điểm như quy hoạch, lộ giới, thế chấp, hoàn công, quyền ký, hiện trạng bàn giao, thời hạn công chứng và phản hồi vay ngân hàng cần được ghi thành điều kiện rõ trong hợp đồng đặt cọc. Điều kiện càng cụ thể, giao dịch càng bớt phụ thuộc vào lời hứa và cảm xúc sợ mất căn.
Nếu người bán hoặc bên trung gian né cung cấp hồ sơ, không muốn ghi điều kiện kiểm tra thông tin trọng yếu, hoặc thúc đặt cọc trước khi người mua kịp đối chiếu, đó là tín hiệu phải chậm lại. Nhà tốt vẫn còn tốt sau khi dữ kiện được làm rõ; chỉ có quyết định vội là khó sửa.
7. Chuẩn bị ba kịch bản trước khi quyết
Kịch bản tốt: hồ sơ rõ, hiện trạng khớp, giá nằm trong biên hợp lý, khả năng vay phù hợp và người mua lại tự nhiên đủ rộng. Kịch bản trung bình: tài sản có điểm cần xử lý nhưng chi phí, thời gian và mức giảm giá đã được tính vào quyết định. Kịch bản xấu: hồ sơ không rõ, giá chưa phản ánh rủi ro, thanh khoản hẹp hoặc người mua phải gánh quá nhiều giả định.
Trước khi xuống tiền, người mua nên chốt sẵn ba hành động: đi tiếp nếu dữ kiện đúng, thương lượng hoặc kiểm thêm nếu có điểm chưa rõ, và dừng nếu rủi ro vượt ngưỡng. Đây là cách Sơn Thịnh Gia giúp khách hàng nhìn tài sản như một quyết định tài sản, không chỉ như một căn nhà đang được rao bán.
Kết luận: mua đúng nhà ở Phường 8 bắt đầu từ đọc đúng dữ kiện
Phường 8 Vũng Tàu có nhiều tài sản đáng xem, nhưng người mua không nên để sự quen thuộc của khu vực thay cho kiểm tra. Một bảng quyết định tối thiểu nên có: mục tiêu mua, loại tài sản, giá so sánh đúng nhóm, pháp lý, quy hoạch, hiện trạng, chi phí sau mua, khả năng vay, người mua lại và điều kiện cọc.
Nếu anh chị đang chuẩn bị mua nhà tại Phường 8 hoặc khu lân cận ở Vũng Tàu, Sơn Thịnh Gia có thể cùng rà hồ sơ, đọc giá trị thật, kiểm thanh khoản và đề xuất bước tiếp theo trước khi đặt cọc.
Mua nhà trong hẻm ở Vũng Tàu
Đọc sâu hơn cách kiểm đường vào, pháp lý lối đi, nhóm người mua lại và thanh khoản của nhà hẻm.
Đọc bài viếtGiá rao và giá giao dịch nhà đất Vũng Tàu
Kết nối giá rao, giá có thể ký, biên thương lượng và điều kiện đặt cọc trước khi xuống tiền.
Đọc bài viếtKiểm tra quy hoạch trước khi đặt cọc
Rà quy hoạch, lộ giới, hiện trạng và điều kiện bảo vệ quyết định trước khi chuyển tiền.
Đọc bài viếtKiểm tra trước giao dịch
Dành cho người chuẩn bị mua cần rà pháp lý, giá trị thật, khả năng vay và điều kiện đặt cọc.
Đọc bài viếtFAQ
Câu hỏi thường gặp khi ra quyết định.
Mua nhà Phường 8 Vũng Tàu cần kiểm gì trước khi đặt cọc?
Nên kiểm giấy chứng nhận, chủ thể ký, thế chấp, quy hoạch, lộ giới, hoàn công, hiện trạng nhà, khả năng vay, giá so sánh cùng nhóm tài sản, chi phí sửa chữa và điều kiện cần ghi trong hợp đồng đặt cọc.
Giá nhà Phường 8 Vũng Tàu nên so như thế nào?
Không nên so trung bình mọi tin rao trong khu vực. Cần tách nhà mặt tiền, hẻm ô tô, hẻm xe máy, nhà mới, nhà cũ, tài sản có dòng tiền thuê và tài sản có điểm pháp lý cần xử lý, sau đó tính thêm thanh khoản và chi phí sau mua.
Nhà trong hẻm ở Phường 8 có khó bán lại không?
Không phải mọi nhà hẻm đều khó bán. Thanh khoản phụ thuộc chiều rộng hẻm, khả năng quay đầu xe, pháp lý lối đi, hiện trạng nhà, mức giá, khả năng vay và nhóm người mua lại tự nhiên. Nhà hẻm tốt là nhà hẻm được đọc đúng chứ không chỉ được gọi là gần trung tâm.
Sơn Thịnh Gia Land hỗ trợ người chuẩn bị mua như thế nào?
Sơn Thịnh Gia Land hỗ trợ rà hồ sơ ban đầu, đọc giá trị thật, kiểm điểm ảnh hưởng đến thanh khoản, xác định biên thương lượng và đề xuất điều kiện đặt cọc để người mua biết nên đi tiếp, kiểm thêm hay dừng.